Kiểm soát lợi nhuận dự án bắt đầu từ một câu hỏi đơn giản: so với cái gì? Dữ liệu sạch rồi thì đo cái gì? Muốn kiểm soát thì phải có chuẩn để so. Không có chuẩn thì mọi tranh luận đều là cảm tính, và người to tiếng nhất sẽ thắng. Anh em có để ý không: những cuộc họp căng thẳng nhất ở công trường thường không phải vì ai sai. Là vì không ai biết dựa vào đâu để nói ai đúng.
Trả lời nhanh: Trong một dự án 100 tỷ ký với biên lợi nhuận 18%, tiền có thể rơi qua sáu cửa: hợp đồng, ngân sách, hợp đồng thầu phụ, thực hiện, nghiệm thu, thanh toán. Không bước nào mất quá 4 tỷ, nhưng cộng lại biên còn 7,4%, mất 11 tỷ. Chặn ở ba cửa giữa là giữ được phần lớn.
Năm lớp chuẩn của mọi công việc
| Chuẩn | Trả lời câu hỏi | Gồm những gì |
|---|---|---|
| 1. Kế hoạch | Ta đã cam kết điều gì? | Khối lượng, chi phí, thời gian, chất lượng gốc của chính công việc này |
| 2. Chuẩn nghề | Ngành làm thế nào là đúng? | TCVN, QCVN, định mức xây dựng, tiêu chuẩn nghiệm thu, thông lệ thị trường |
| 3. Chuẩn doanh nghiệp | Công ty quy định làm thế nào? | Quy trình, biểu mẫu, hạn mức phê duyệt, danh mục mã hóa nội bộ |
| 4. Năng lực cá nhân | Người làm có đủ sức không? | Mô tả công việc, khung năng lực, chứng chỉ hành nghề, kinh nghiệm |
| 5. Pháp luật và đạo đức | Ranh giới nào không được vượt? | Luật Xây dựng, Luật Đấu thầu, hợp đồng, xung đột lợi ích, bảo mật |
Hai nguyên tắc về thứ bậc. Chuẩn doanh nghiệp có thể cao hơn chuẩn nghề, nhưng không bao giờ được thấp hơn. Và chuẩn 5 là ranh giới cứng: vi phạm là dừng, không đánh đổi, không thương lượng.
Thêm một điều: tiêu chí nào không kiểm chứng được thì chỉ là khẩu hiệu. “Làm việc có trách nhiệm” không phải tiêu chí. “Hồ sơ trình đúng hạn ≥ 90%” mới là tiêu chí.
Ba lớp phòng thủ
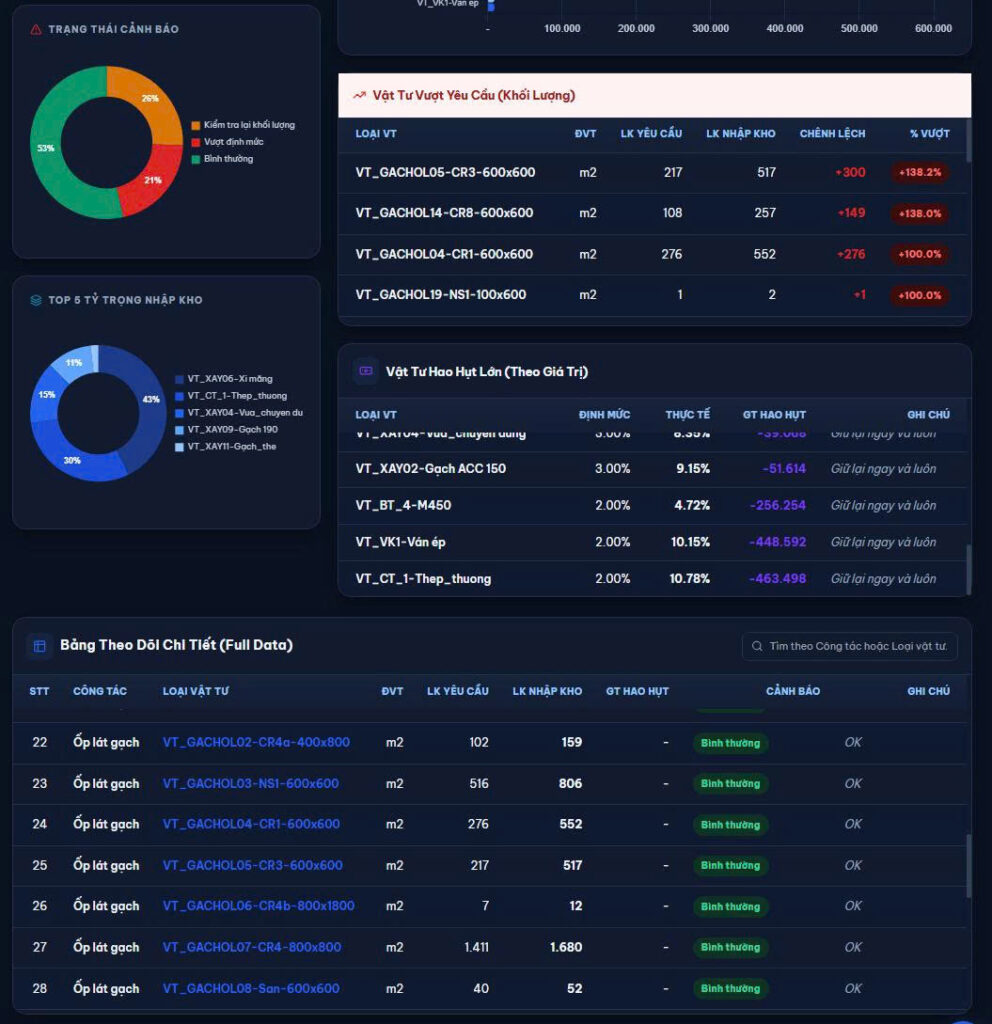
Kiểm soát không phải là đi bắt lỗi. Là thiết kế sao cho lỗi khó xảy ra.
| Trước: phòng ngừa | Trong: phát hiện | Sau: khắc phục | |
|---|---|---|---|
| Mục tiêu | Lỗi không xảy ra được | Lỗi lọt qua thì phải thấy ngay | Sửa gốc, không sửa hậu quả |
| Việc làm | Biểu mẫu chuẩn và mã hóa; chặn dữ liệu bẩn tại ô nhập; phân quyền, hạn mức duyệt; đào tạo trước khi giao việc | Đối chiếu kế hoạch và thực tế theo tuần; báo cáo ngoại lệ; cảnh báo tự động khi vượt ngưỡng; kiểm tra chéo hai bộ phận | Truy nguyên nhân gốc; sửa quy trình, không chỉ nhắc nhở; cập nhật chuẩn và biểu mẫu; ghi vào bài học dự án |
Hai nguyên tắc chi phí. Một đồng phòng ngừa rẻ hơn mười đồng khắc phục. Và chi phí kiểm soát phải nhỏ hơn rủi ro mà nó ngăn được. Đừng lập một quy trình 5 chữ ký để duyệt khoản chi 200 nghìn.
Lợi nhuận rò rỉ qua sáu cửa
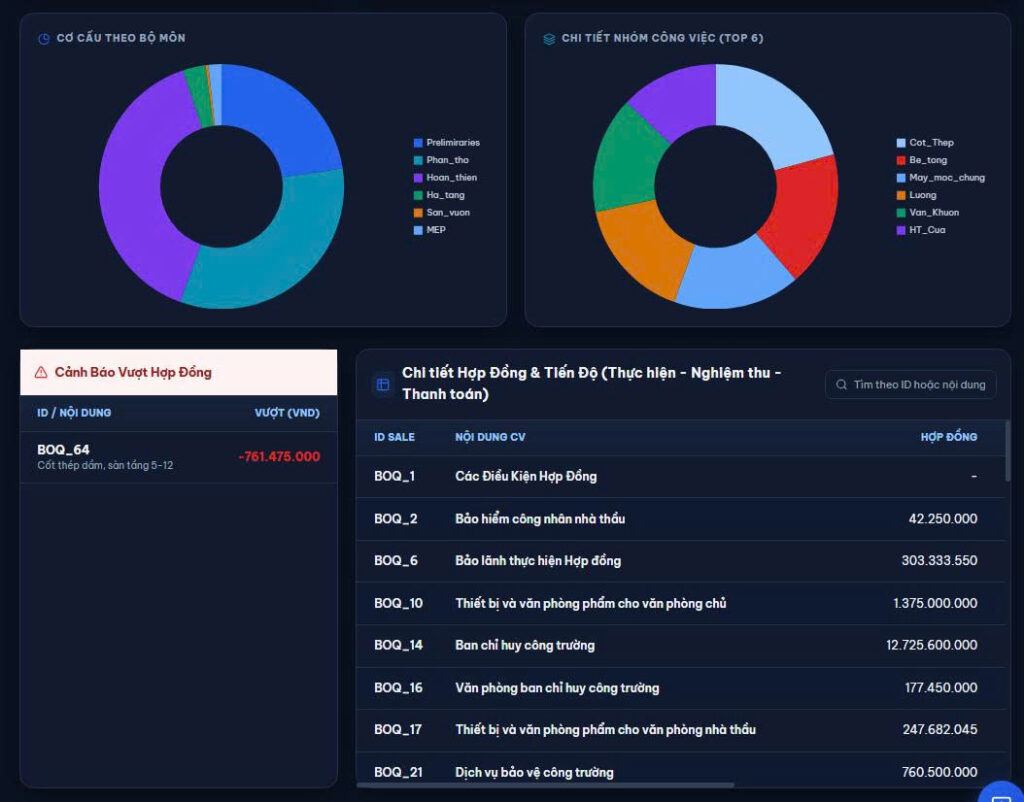
Ở bài về năm con số, tôi đưa anh em đường đi của tiền. Bây giờ tôi mở rộng ra thành sáu bước. Vì mỗi bước bàn giao là một chỗ tiền có thể rơi.
Dự án 100 tỷ, ký với biên dự kiến 18%. Theo dòng tiền qua đủ sáu bước:
| Bước | Chi phí B (tỷ) | Biên còn lại | Rơi vì |
|---|---|---|---|
| 1. Hợp đồng A: 100 tỷ | — | — | Doanh thu cam kết với chủ đầu tư |
| 2. Ngân sách | 82,0 | 18,0 tỷ (18,0%) | Biên dự kiến chốt tại đây, con số phải bảo vệ |
| 3. Hợp đồng B | 84,5 | 15,5 tỷ (15,5%) | −2,5 tỷ: ký thầu phụ cao hơn ngân sách đã duyệt |
| 4. Thực hiện | 88,2 | 11,8 tỷ (11,8%) | −3,7 tỷ: duyệt phát sinh cho B khi A chưa chấp thuận |
| 5. Nghiệm thu | 87,5 | 9,0 tỷ (9,3%) | −2,8 tỷ: hồ sơ trình muộn, cắt khối lượng do lệch hoàn công |
| 6. Thanh toán | 87,0 | 7,0 tỷ (7,4%) | −2,0 tỷ: giữ lại bảo hành chưa thu, phạt chậm tiến độ |
Từ 18% xuống 7,4%
Mất 11 tỷ, bằng 61% lợi nhuận đã tính lúc ký hợp đồng.
Không bước nào mất quá 4 tỷ. Nhưng cộng lại thì mất hơn một nửa. Đây đúng là chuyện cái ống nước rò mà tôi hay kể. Chỉ khác là bây giờ anh em đã biết nó rò ở đâu.
Chặn ở ba chỗ này là giữ được phần lớn
- Từ ngân sách sang hợp đồng thầu phụ: không ký hợp đồng B vượt ngân sách. Vượt thì phải trình lại, không tự quyết.
- Từ hợp đồng thầu phụ sang thực hiện: không phát lệnh phát sinh cho thầu phụ khi chủ đầu tư chưa duyệt.
- Từ thực hiện sang nghiệm thu: chốt hồ sơ nghiệm thu trong hạn, đối soát A và B cùng một kỳ.
Mất lợi nhuận và mất dòng tiền là hai chuyện khác nhau
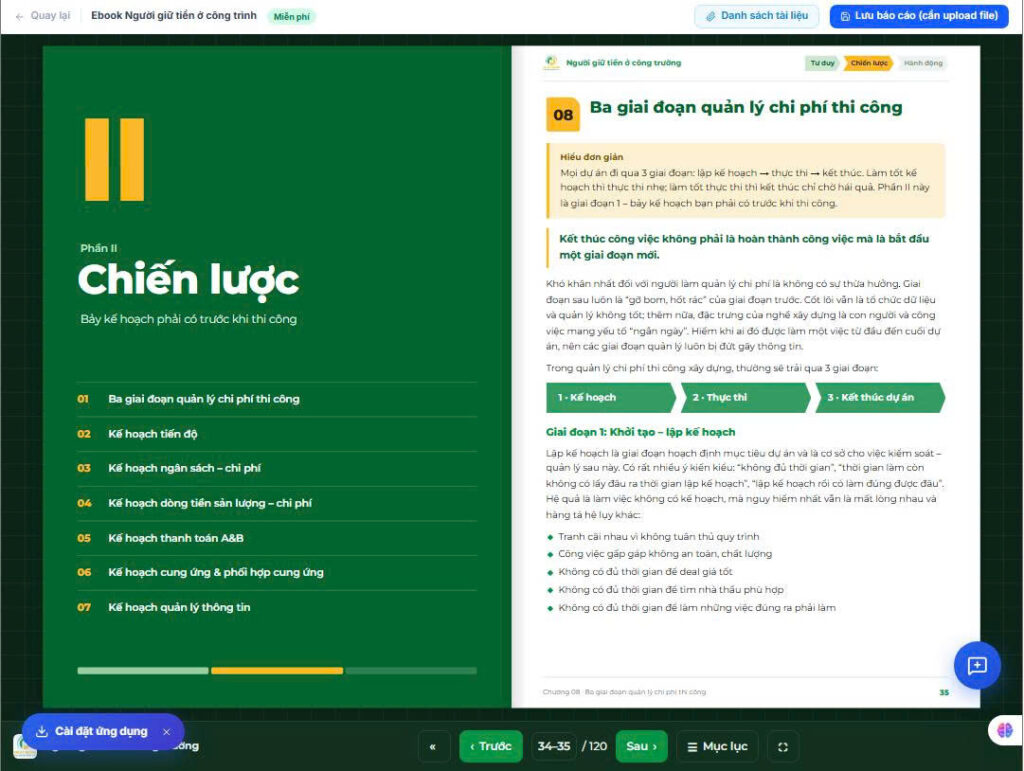
Nhớ tách bạch: bước 1 đến bước 5 là mất lợi nhuận. Mất là không lấy lại được.
Bước 5 sang bước 6 là mất dòng tiền. Còn cơ hội thu hồi.
Hai loại mất này cần hai cách xử lý khác nhau. Mất lợi nhuận phải chặn từ trước. Mất dòng tiền thì phải theo đuổi để thu về.
Làm ngay hôm nay: 45 phút
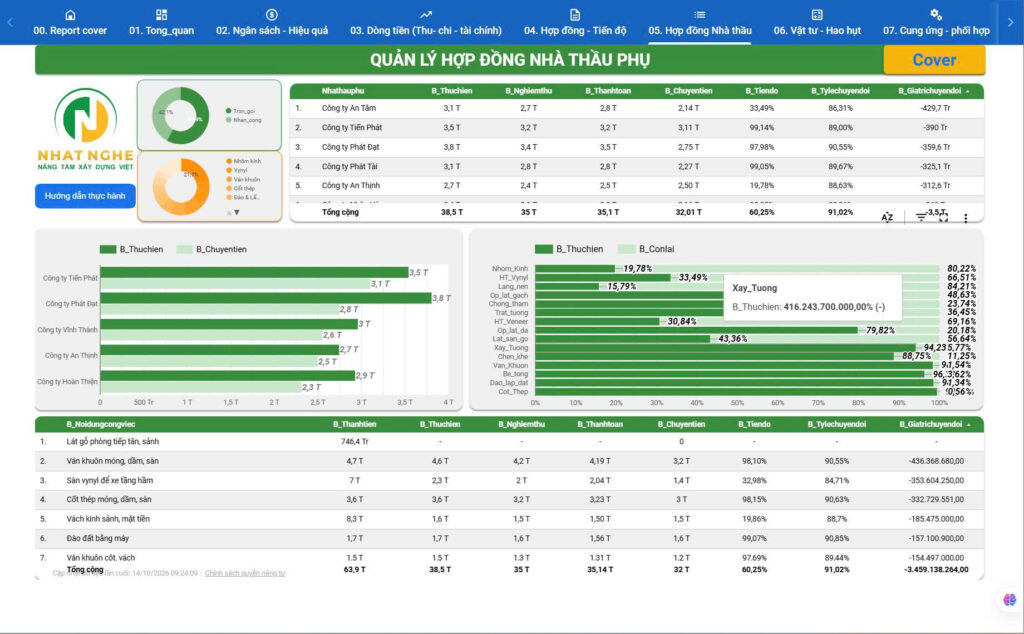
Lấy dự án đang chạy, điền sáu con số trên. Xem biên của mình đang tụt tới đâu.
Rồi chọn một chỉ tiêu để bắt đầu đo, viết đủ năm cột: tên chỉ tiêu, đo bằng dữ liệu nào, ngưỡng đạt, tần suất, ai chịu trách nhiệm. Chỉ tiêu nào không nói được “đo bằng dữ liệu nào” thì bỏ đi hoặc viết lại.
Câu hỏi thường gặp
Vì sao biên lợi nhuận hay tụt ở bước ký thầu phụ?
Vì áp lực tiến độ khiến người ta ký nhanh với giá cao hơn ngân sách đã duyệt. Mỗi gói vượt một chút, cộng lại thành vài tỷ. Quy định phải trình lại khi vượt ngân sách là cách chặn đơn giản nhất.
Duyệt phát sinh cho thầu phụ trước khi chủ đầu tư duyệt có sao không?
Rủi ro là mình phải trả cho thầu phụ mà không thu được từ chủ đầu tư. Trong ví dụ trên, riêng cửa này làm mất 3,7 tỷ.
Nên bắt đầu kiểm soát từ chuẩn nào?
Từ chuẩn kế hoạch: khối lượng, chi phí, thời gian gốc của chính dự án. Không có kế hoạch gốc thì không có gì để so, mọi chuẩn khác cũng khó áp dụng.
Đọc trọn Sổ tay và học cùng tôi
Bài này là một chương trong Sổ tay Thực chiến Quản lý Hiệu quả Dự án của tôi. Nếu anh em muốn đi tiếp:
- Xem đầy đủ và đăng ký nhận Sổ tay tại: https://xaydung.ai/so-tay-thuc-chien-quan-ly-hieu-qua-du-an/
- Tham gia chương trình 2 ngày chia sẻ bí quyết Quản Lý Hiệu Quả Dự Án từ hơn 20 năm làm nghề Quản Lý Chi Phí của tôi hoàn toàn MIỄN PHÍ tại: https://huanluyenkysu.com/qlhqda/